
Nous ne sommes pas au bout de nos surprises. Chaque épisode de notre test des financements de voitures neuves dévoile de nouvelles facettes d'un marché de l'auto... décidément bien opaque. Un paradoxe, quand on voit à quel point les publicités semblent rassurantes et limpides...
En réalité, il n'y a, semble-t-il, aucune règle : selon les marques, les tarifs peuvent être harmonisés ou non entre concessions, les barèmes financiers sont susceptibles de varier en quelques jours, les leasings seront plus ou moins bien ajustés face au crédit auto... De quoi rendre un projet d'acquisition bien complexe : si l'on hésite entre plusieurs constructeurs, c'est un casse-tête de comprendre et mettre en concurrence les offres... D'autant que les vendeurs ne sont pas toujours disposés à les expliciter. C'est tout le sens de notre enquête : apporter des clés de lecture, pour vous faciliter la tâche !
Place au 4e épisode de notre grand comparatif, consacré à Renault. Et bien évidemment... Le feuilleton offre de nouveaux rebondissements !
Les autres comparatifs de la série
Episode 1 consacré à la Dacia Sandero
Episode 4 : Renault 5 E-Tech
Dans le cadre de ce test, nous ne pouvions passer à côté des voitures électriques. Elles s'imposent en effet dans le paysage, d'autant plus lorsque le prix des carburants explose. Ces véhicules bousculent également le marché de l'occasion. Car au fil des années, les technologies évoluent, et avec elles le confort de conduite ou la très précieuse autonomie. D'anciennes stars se retrouvent ainsi déclassées. L'exemple emblématique, c'est la Zoé. Porte étendard du marché de l'électrique, elle a été poussée hors du catalogue Renault par de nouvelles générations.
L'écart de performances est tel que la revente est difficile. Une Zoé âgée de 5 ans se négocie souvent au tiers du prix d'origine. A titre de comparaison, une 208 ou une Clio du même âge conserve près de la moitié de sa valeur catalogue. A ne pas négliger dans le cas d'un projet d'acquisition.
Pour cet épisode, nous avons ciblé la Renault 5 E-Tech. Véritable phénomène, elle confirme le succès du néo-rétro, les anciens modèles restylés. Depuis son lancement fin 2024, son succès ne se dément pas : entre janvier et septembre 2026, elle est la 6e voiture la plus achetée par les particuliers, avec 31 996 immatriculations. Sur le segment électrique, elle se classe même deuxième derrière la Tesla Y. La marque américaine ciblant la niche « premium », la Renault 5 est donc la nouvelle reine de l'électrique « grand public ». Un succès facilité par la prime « coup de pouce » du Gouvernement : elle permet, dans le meilleur de cas, de faire baisser le prix de la version de base à moins de 20 000 euros. De quoi afficher des leasings autour de 150 euros par mois avec apport. Une voiture neuve à 5 euros par jour : on comprend pourquoi les délais de livraison atteignent un trimestre !
La pub, c'est bien. Mais quelle est la réalité en concession ? Ce fut une gageure de le vérifier ! Pour rappel, notre objectif était de ne traiter que par écrit, pour tester si l'on pouvait obtenir des estimations 100% en ligne. Nos messages, via le site Renault ou par mail, étaient donc détaillés : version, options, financements... Sauf que les distributeurs n'apprécient pas trop de traiter à distance. Visiblement agacé par notre refus d'une rencontre ou un appel, un premier vendeur a fini par nous laisser tomber. Heureusement, une succursale a finalement accepté de jouer le jeu. Mais la patience est de rigueur : plusieurs chiffrages se sont longtemps résumés à une phrase, dans les mails. Il a fallu 3 semaines et de nombreuses questions pour récolter des devis plus formels. Que de temps perdu pour 3 demandes de tarifs !
Et encore, nous n'étions pas au bout de nos peines. En se penchant dans les tableaux, nous avons découvert de drôles de petites lignes alourdissant la facture. Les propositions prévoyaient par exemple, en plus de frais classiques de « mise à la route », plus de 700 euros de « suppléments » : extincteur, marquage des vitres, jeu de tapis, kit sécurité, surassurance Roole/Identicar... De plus, alors que nous ne souhaitions que l'entretien et une garantie perte financière, les devis intégraient également une assurance « décès ». La personne nous a affirmé que des deux protections étaient « obligatoires dans tous les cas ». Un petit mensonge : plusieurs documents, les mentionnent comme « facultatives » ! C'est ennuyeux, alors que leur coût restait flou : les calculs mathématiques s'opposaient aux affirmations commerciales. Mais rappelons-le, nous jouions les clients pointilleux, pas les négociateurs !
Pour ce test, la version retenue est la « techno » / « confort », dotée d'une meilleure autonomie, d'équipements complémentaires de sécurité et d'un système multimédia. Son prix catalogue est de 33 990 euros avant application de la prime « coup de pouce » de l'Etat. Pour simplifier les calculs, nous avons demandé le « bonus minimum », soit 3 620 euros.
Au total, la concession nous a fourni 6 offres, que nous avons parfois affinées avec des estimations. Comme vous le verrez, les résultats... valent le détour !
- Modèle : Renault 5 E-Tech
- Version : Techno 150 ch autonomie confort.
- Caractéristiques : moteur électrique 150 ch, autonomie de 431 km.
- Tarif configurateur : 30 370 euros (soit 33 990 euros - prime coup de pouce de 3 620 euros)
- Tarif concessionnaire : 35 016,76 euros avant prime coup de pouce, dont 1 026,76 euros de frais (511,16 euros pour l'admin/carte grise, 95 euros pour les tapis, 325 euros pour les suppléments de sécurité...).
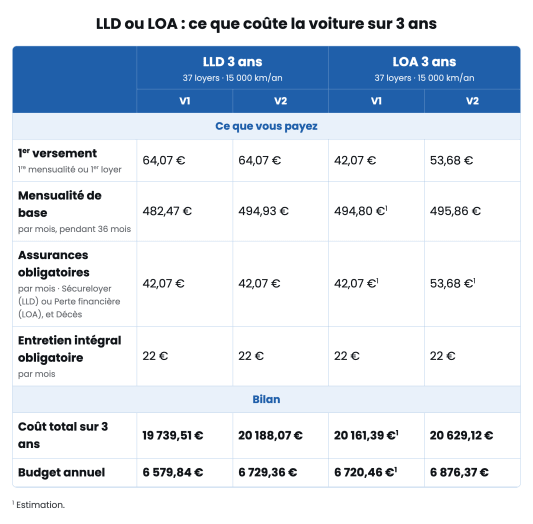
Hypothèse : véhicule rendu (leasing) ou revendu (crédit) au bout de 3 ans.
NB : Chaque financement contient deux versions, adressées en quelques semaines. En leasing, les offres 3 ans imposent 37 mensualités, le premier loyer correspondant au bonus gouvernemental + assurances et/ou entretien. Certains chiffrages sont incomplets, notamment pour les assurances : nous avons tenté de les déduire.
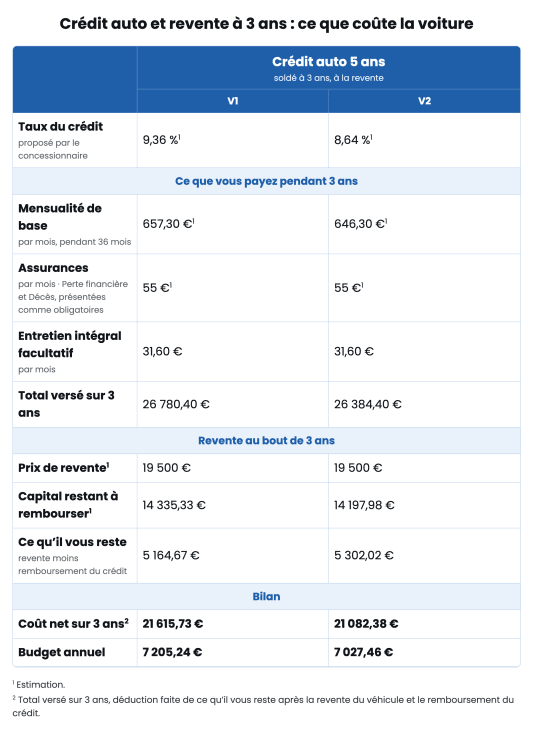
Bien sûr, il manque certains éléments pour calculer précisément le crédit : nous n'avons pas pu obtenir le détail des assurances. Nous avons donc appliqué un ordre de grandeur raisonnable.
Ce qui est sûr, c'est que le classement à 3 ans évolue à nouveau. La LLD V1 est cette fois leader d'une courte tête. L'avance sur la LOA est certes symbolique (moins de 150 euros/an), mais cela montre que Renault cherche à favoriser ce type de location. Attention : on parle bien des V1 : en moins de 3 semaines, le budget des leasings a augmenté de près de 450 euros !
Cette fois, le crédit 5 ans + revente au bout de 36 mois se retrouve bon dernier, accusant jusqu'à presque 2 000 euros de retard. Comme chez la concurrence, il est pénalisé par le prix plus élevé de son pack d'assurances/entretien et son taux d'intérêt catastrophique : plus de 9% dans l'offre V1. Enfin, ce scénario est impacté par une valeur de revente prudente, liée à l'instabilité du marché de l'électrique. Il faudrait un taux abaissé d'un point et des assurances/entretiens comparables pour rivaliser avec les autres financements.
Hypothèse : véhicule conservé 5 ans puis revendu
NB : Chaque financement contient deux versions, adressés en quelques semaines. En leasing, les offres 3 ans imposent 37 mensualités, le premier loyer correspondant au bonus gouvernemental + assurances et/ou entretien. Certains chiffrages sont incomplets, notamment pour les assurances : nous avons tenté de les déduire.
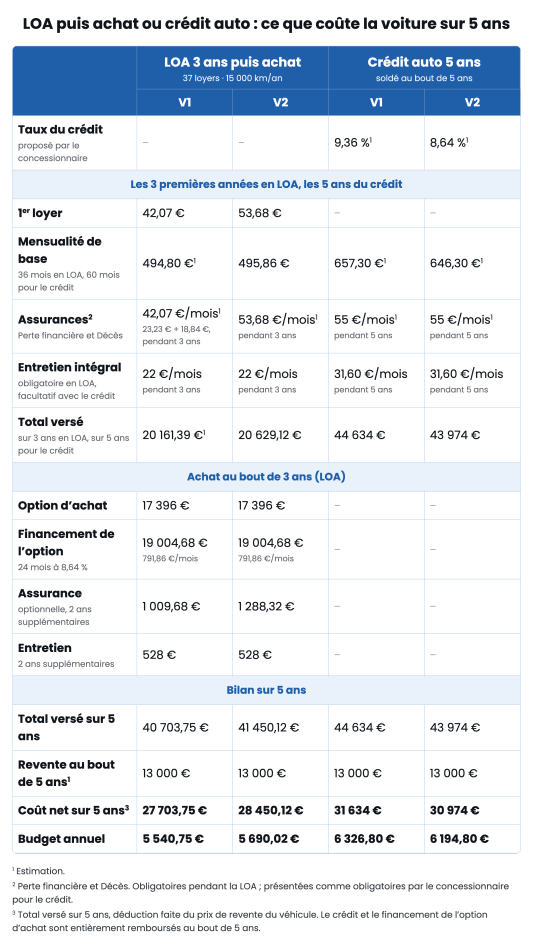
Cette fois, il n'y a pas de débat. Quelle que soit la version, la LOA est beaucoup plus intéressante, sur 5 ans, que le crédit auto. L'écart explose : dans le pire des cas, il frôle les 4 000 euros. Au-delà de la différence de prix de l'entretien et des assurances, les simulations de prêt souffrent évidemment de leurs taux importants. Dans le même temps, on peut comprendre, à travers les mensualités, que le surcoût de la location se veut « modéré ».
Conclusion
Comme chez Toyota et Peugeot, le leasing est en tête face au crédit, quelle que soit la durée. Le prêt ne peut rivaliser, subissant une triple peine : des coûts d'assurance et d'entretien relevés, des taux d'intérêt presque « indécents » (notamment la V1 à 9,36%)... Sur 3 ans, le scénario emprunt + revente est également pénalisé par une valorisation « prudente » du véhicule, liée aux incertitudes du second marché.
En fait, c'est une question fondamentale. Une tactique d'achat/revente en crédit ou conservation/revente en LOA n'est-il pas trop risqué ? Il faudra voir si la Renault 5 se maintient mieux que la Zoé...
En tout cas, on voit bien que la marque au losange, très explicite dans sa communication, « pousse » les clients vers les locations, si possible sur de petites durées. Un moyen, évidemment, de les fidéliser, en leur donnant envie de repartir sur un nouveau contrat tous les 3 ans.
À noter : au vu de la clé de calcul favorable aux LOA, il aurait été intéressant de connaître les conditions pour des durées plus longues.
(1) Méthodologie :
-Offres demandées : LOA 3 ans sans apport, avec 15 000 km/an, LLD 3 ans sans apport, avec 15 000 km/an, Crédit 5 ans sans apport.
-Propositions reçues : 2 versions de la LLD 3 ans (37 mois) 15 000 km/an, 2 versions de la LOA 3 ans (37 mois) 15 000 km/an 2 versions du crédit 60 mois sans apport. Pour les éléments financiers manquants, nous mentionnons des estimations.
-Assurances, entretien : Les forfaits entretien et deux assurances complémentaires ont été intégrés aux calculs.
-Hypothèses : Pour pouvoir comparer chaque scénario, nous avons calculé un « budget annuel » rapporté à chaque offre.
3 ans. Le véhicule est rendu au terme des LOA/LLD 37 mois. Pour les crédits auto, nous estimons une revente du véhicule et un remboursement anticipé du prêt (sans frais).
5 ans. Au bout de 5 ans, la voiture est vendue dans tous les scénarios. Au terme de la LOA 3 ans, le véhicule avait été conservé en soldant l'option d'achat. Celle-ci est financée par un crédit au taux le plus bas du concessionnaire : 8,64%, sur deux ans, avec poursuite des offres d'assurances et d'entretien.
-À noter : Attention : nous ne calculons pas les pénalités qui peuvent s'ajouter en fin de LLD ou LOA. À titre informatif, chez Renault, la pénalité « kilométrique » est de 94€ par 1000 km au-delà du quota.